インターネット上において、過去に破産手続きを行った個人の情報を独自の視点で可視化・マッピングすると称して大きな物議を醸した「自己破産マップ」と呼ばれるサイトや関連するネット上の動きは、プライバシー侵害やデジタルタトゥーの問題として社会的な関心を集めてきました。国が発行する官報に掲載された法的情報を私的な目的で抽出し、地図上やデータベースとしてネット上に晒す行為は、個人の生活再建や名誉、プライバシーの観点から深刻な法的リスクや倫理的問題を孕んでいます。
本記事では、自己破産マップをめぐる一連の騒動の真相をはじめ、官報が公開される法的な期間、インターネット上での情報拡散に伴うプライバシー侵害の実態、法的リスク、そして信用情報への影響について、2026年現在の最新動向を踏まえて詳しく解説します。
自己破産マップとは何か?ネット上で物議を醸した事件の真相
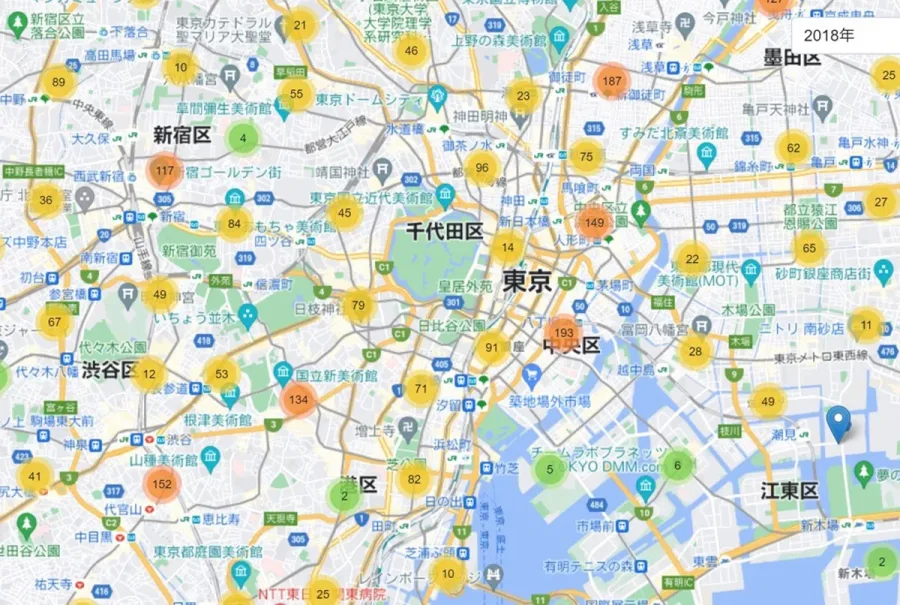
インターネット上で「自己破産マップ」と呼ばれる存在が突如としてクローズアップされた背景には、公的な記録である官報のデータをテクノロジーを用いてスクレイピングし、視覚的なデータベースや地図サービスとして一般に公開したという経緯があります。このようなサイトは、公開直後からSNSやネットコミュニティを中心に瞬く間に拡散され、倫理的な観点から猛烈な批判を浴びました。
事件の真相として、運営者は「公的情報を利用しているため違法ではない」という主張を掲げていたものの、個人の経済的な破綻という極めてデリケートなプライバシー情報を、本人の同意なく不特定多数が検索できる状態に晒す行為は、憲法で保障されるプライバシー権や、更生を妨げる不当な権利侵害であると広く認識されました。結果として、国内外のプライバシー保護の観点から行政や関係機関、法曹界が問題視し、サイトの閉鎖や法的措置へと発展する事例が相次ぎました。
官報の公開期間と法的役割:なぜ情報は公表されるのか
そもそも、なぜ破産者の情報が公の場に掲載されるのかという点については、官報の制度的役割を正しく理解する必要があります。官報は、国が発行する機関紙であり、法令の公布や会社の決算公告、そして破産手続きや個人再生などの法的整理に関する公告を掲載することが法律で義務付けられています。
この官報掲載の主な目的は、債権者や利害関係者に対して法的な手続きの開始を正確に周知し、公平な権利の実現を図るためのものです。掲載される期間や仕組みについては、以下の表に整理します。
| 項目 | 内容 | 備考・法的根拠 |
|---|---|---|
| 官報の媒体 | 紙媒体およびインターネット版官報 | 国が発行する公式な公報 |
| 掲載される情報 | 氏名、住所、破産手続開始の決定主文、裁判所名、事件番号など | 法的整理の公正を期すための法定記載事項 |
| 掲載期間 | 発行当日の紙面およびインターネット版での閲覧期間 | 過去のバックナンバーは一定期間を経過すると通常の閲覧制限がかかる |
| 目的と性質 | 利害関係人への周知および取引の安全確保 | 私的な晒し行為や二次利用を目的としたものではない |
このように、官報はあくまで特定の法律上の目的を達成するために期間限定で公示されるものであり、これを第三者が無断でデータベース化して永続的にネット上に蓄積・公開することは、制度の本来の趣旨を逸脱した行為と言えます。
インターネットにおける住所特定とプライバシー侵害の実態
自己破産マップのような事象の本質は、単なる情報の掲載ではなく、インターネット上での「住所特定」や「デジタルタトゥー」としての深刻な悪影響にあります。現代のネット社会では、一度デジタル空間に流出した個人情報は、魚の骨のように残り続け、検索エンジンやSNSのキャッシュなどを通じて半永久的に参照可能な状態になってしまうリスクを抱えています。
破産宣告を受けた人々は、経済的な再出発を図るために法的救済を受けている最中であり、地域社会や職場において不当な偏見や差別を受けることなく生活する権利を有しています。しかし、ネット晒しによって自宅の住所や氏名が不特定多数に拡散されると、就職活動、住居の賃貸契約、日常生活のあらゆる場面において不利益を被る恐れがあり、これが深刻な精神的苦痛や社会的孤立を招く原因となっています。
法的リスクと個人情報保護法、名誉毀損の責任
官報の情報を無断で転載し、ネット上で公開する行為には、明確な法的リスクが伴います。日本の法律において、他人のプライバシーに属する事実や、それをみだりに公開する行為は、プライバシー権の侵害として不法行為(民法709条)を構成します。
また、情報の真偽や公的情報であるかどうかにかかわらず、社会的評価を低下させる形で情報を拡散させた場合には、名誉毀損罪(刑法230条)や業務妨害等の刑事責任を問われる可能性があります。個人情報保護法の観点からも、個人データを不適切に収集・利用して第三者に提供する行為は規制の対象となっており、被害を受けた当事者は、弁護士等の専門家に相談の上、発信者情報開示請求やサイト管理者に対する損害賠償請求、削除請求を行う法的手段が用意されています。
信用情報への影響と自己破産に関する正しい知識
インターネット上の悪質な噂や「ネット晒し」と、正規の金融機関が利用する「信用情報機関の記録」は、完全に切り分けて理解する必要があります。よくある誤解として、ネット上のマップに載らなければ信用情報に傷がつかない、あるいはネット上の情報が消えればローンが組めるようになるといった勘違いが見られますが、事実は全く異なります。
信用情報(いわゆるブラックリスト状態)は、CICやJICC、KSCといった公式の信用情報機関が厳格に管理しており、破産手続きを行った場合は官報情報や信用情報機関のデータベースに一定期間(通常5〜7年程度)記録されます。これは金融機関が適正な審査を行うために必要な法的・商業的プロセスであり、ネット上の怪しいマップや晒しサイトは何の公的効力も持たない単なる私的制裁・嫌がらせに過ぎません。情報は正しい公的機関および金融機関のルールに基づいてのみ処理されるべきものです。
【自己破産マップ】に関するよくある質問(FAQ)
Q1:自己破産マップに自分の名前が載ってしまった場合、どう対処すべきですか?
A1:個人で安易に連絡を取ることは避け、弁護士や司法書士などの法的専門家に相談して、サイト管理者に対する速やかな削除請求や法的措置を検討してください。スクリーンショットなどの証拠を保存しておくことが重要です。
Q2:官報に載った情報は、いつインターネットから消えますか?
A2:インターネット版官報や公式のアーカイブでは閲覧期間に制限がありますが、第三者が勝手にコピーして作成したサイトやSNS上の投稿は、放置すると半永久的に残り続ける「デジタルタトゥー」となる危険性があります。
Q3:自己破産をすると、日常生活や仕事の同僚に知られてしまうのですか?
A3:破産手続きはあくまで裁判所を通した法的手続きであり、官報に掲載されるものの、日常生活で周囲の人が日常的に官報を購読しているケースは稀です。ただし、財産の換価や官報の情報を悪意ある第三者に拾われない限り、通常の生活再建において過度に恐れる必要はありません。
まとめ:正確な情報の見極めと健全なデジタル社会に向けて
自己破産マップに代表されるネット上の晒し行為は、個人のプライバシーを踏みにじり、経済的な再起を目指す人々の法的権利を脅かす許されない行為です。官報という公的制度の本質や法的な保護の仕組みを正しく理解し、ネット上に散見されるセンセーショナルな噂や不当なデータベースに惑わされない姿勢が大切です。
デジタル空間におけるプライバシー侵害に対しては、泣き寝入りすることなく、法的ルールの枠組みの中で弁護士等の専門家と連携して適切に対処していくことが、安全で健全な情報環境を守るための確実な判断基準となります。