2026年現在、急な出費や生活費の補填のためにカードローンの利用を検討する人は少なくありません。インターネット上では「審査緩いカードローン」や「誰でも借りられる」といったフレーズを見かけることがありますが、実際のところ本当にそのようなローンが存在するのか、疑問に思っている方も多いでしょう。
本記事では、カードローンの審査基準の実態や、大手とは異なる独自の審査基準を持つ中小消費者金融の仕組み、そして審査通過率を上げるための具体的なコツについて、金融市場の動向と法規制を踏まえて徹底的に解説します。
「審査緩いカードローン」の真相と「審査なし」が違法である理由
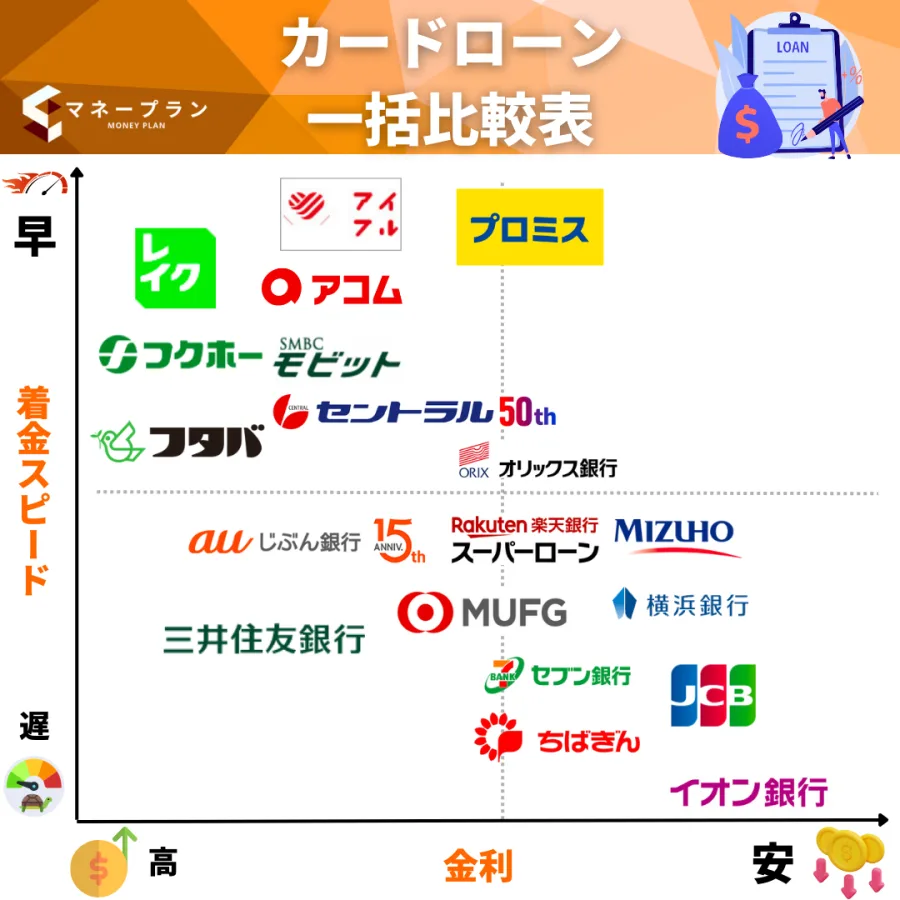
ネット検索やSNS上で「審査緩いカードローン」「審査なしで即日融資」といった広告を目にすることがありますが、金融庁や日本貸金業協会が厳しく注意喚起している通り、「審査なし」で合法的に金を貸し付けるカードローンは絶対に存在しません。
日本の法律である貸金業法および出資法では、すべての貸金業者に対して、契約者の返済能力を調査することを義務付けています。したがって、どのような金融機関であっても、氏名、勤務先、年収、他社借入状況などの基本的な属性情報を確認せずにお金を貸すことは法律違反(違法業者、いわゆる闇金)となります。
したがって、「審査緩い」という言葉の真の意味は、法律を無視した違法業者を指すのではなく、大手銀行や大手消費者金融の画一的な自動審査システムとは異なり、個別の事情に寄り添った「独自審査」を行う正規の貸金業者を指すものとして正しく理解する必要があります。
大手と中小の違い:独自審査を行う消費者金融の仕組み
カードローンには、メガバンクやネット銀行が提供する銀行系カードローン、テレビCMなどで馴染みのある大手消費者金融、そして地域密着型の「中小消費者金融(街金)」の3つの主要なカテゴリーが存在します。
この中で「審査が柔軟」「柔軟対応」と言われることが多いのは、中小消費者金融です。大手消費者金融や銀行は、スコアリングシステムと呼ばれる高度なコンピュータプログラムを用いて、信用情報機関のデータに基づき自動的に合否を判定しています。そのため、過去の延滞歴や現在の属性に少しでも不安要素があると、機械的に否決される傾向があります。
一方、中小消費者金融の多くは、機械的なスコアリングだけに頼らず、担当者が直接申込者の人柄や現在の収入状況、今後の返済意志などを総合的に見る「対面・ヒアリング重視の独自審査」を行っています。例えば、過去に金融事故の経験があったとしても、現在は安定した収入があり、しっかりと完済できる見込みがあると判断されれば、融資が実行されるケースがあります。
カードローンの審査基準と主要なチェックポイント
カードローンの審査において、金融機関がどのような項目を重視しているのかを把握しておくことは、無駄な申し込みを避ける上でも非常に重要です。主なチェック要点は以下の通りです。
まず最も重視されるのが「収入の安定性と継続性」です。金額の多寡よりも、毎月コンスタントに収入を得ているかどうかが問われます。続いて、信用情報機関に登録されている過去のクレジットカードやローンの利用履歴です。いわゆる「ブラックリスト」と呼ばれる状態(長期間の延滞や債務整理の記録がある状態)にある場合、大手の審査通過は極めて困難になります。
また、貸金業法で定められた「総量規制」のルールも厳格に適用されます。総量規制とは、個人の借入総額が原則として年収の3分の1を超えてはならないという法律上の制限であり、これを超える申し込みは法的に受け付けられません。
| 審査項目・基準 | 大手消費者金融の特徴 | 中小消費者金融(独自審査)の特徴 |
|---|---|---|
| 審査システム | AI・スコアリングによる自動化 | 担当者による個別ヒアリング・裁量審査 |
| 信用情報の評価 | 基準が厳格(機械的否決が多い) | 現在の状況や今後の返済能力を重視 |
| 融資スピード | 最短3分〜即日融資に対応 | 数日〜場合により即日(対面や書類確認に時間) |
| 金利水準(年率) | おおむね 3.0% 〜 18.0% | おおむね 15.0% 〜 20.0%(上限金利高め) |
審査通過率を上げるための具体的なコツと注意点
「審査緩い」と言われる業者を探すよりも、自身の申し込み方法を工夫して審査通過率を高める方が、結果的に借入成功への近道となります。ここでは、明日から実践できる有効なコツをいくつか解説します。
一つ目は、「借入希望額を必要最小限にする」ことです。最初から限度額の上限ギリギリで申し込むと、返済能力に対するハードルが跳ね上がり、審査落ちのリスクが高まります。最初は10万円〜30万円程度の少額で申し込むのが鉄則です。
二つ目は、「複数の会社に同時に申し込まない(多重申し込みの回避)」ことです。短期間に3社以上のカードローンに申し込むと、「申し込みブラック」と呼ばれる状態になり、お金にそうそう困窮していると判断されて審査に落ちやすくなります。申し込む際は、1社ずつ慎重に選ぶことが大切です。
三つ目は、「申込情報の正確性」です。勤務先の電話番号や年収、他社借入件数を故意または誤って虚偽申告した場合、信用情報の照会ですぐに発覚し、即座に審査落ちとなります。事実を正確に記載することが合格への第一歩です。
無職や総量規制対象外に関する誤解と正しい対処法
ネット上では「無職でも借りられる方法」や「総量規制対象外のカードローン」といった検索ワードが見られますが、ここにも重大な誤解や危険が潜んでいます。
最初に、無職(収入が一切ない状態)の場合、返済原資が存在しないため、正規のカードローンで借り入れることは物理的にも法律的にも不可能です。専業主婦(夫)の場合は、配偶者の所得を証明することで例外的に借り入れができる「配偶者貸付」という仕組みがありますが、これも本人の完全な無職とは異なります。
また、「総量規制対象外」を謳うローンとして銀行カードローンが挙げられますが、銀行は現在、過剰融資の抑制自主規制を強化しており、実質的に消費者金融と同等かそれ以上に審査を厳格化しています。したがって、「総量規制対象外だから誰でも簡単に借りられる」という認識は大きな誤りです。
【審査緩いカードローン】に関するよくある質問(FAQ)
Q1:ブラックリストに載っていても借りられるカードローンはありますか?
A1:現在進行形で信用情報に重度の延滞や債務整理の事故情報が登録されている場合、大手の審査通過は不可能です。一部の中小消費者金融では現在の収入状況を重視して柔軟に相談に乗るケースもありますが、必ず借りられるわけではありません。
Q2:在籍確認なしで借りられるカードローンはありますか?
A2:多くの大手消費者金融や一部の中小消費者金融では、原則として職場への電話連絡(在籍確認)を書類提出や本人確認に代替する非対面の手続きを導入しています。ただし、審査の過程で必要と判断された場合は電話連絡が行われることがあります。
Q3:審査に落ちた場合、次の申し込みまでどれくらい期間を空けるべきですか?
A3:信用情報機関に記録される申し込み履歴は、一般的に「6ヶ月間」保存されます。そのため、審査に落ちた場合は、最低でも6ヶ月間は新規の申し込みを控え、その間に自身の信用情報をクリーンに保つことが推奨されます。
まとめ:確実な借入のための判断基準と健全なマネープラン
本記事で検証してきた通り、「審査緩いカードローン」という言葉の裏には、法的なリスクを伴う違法業者への誘引や、過剰な期待によるトラブルが潜んでいます。正規の貸金業者は厳格な法律の枠組みの中で営業を行っており、誰もが無制限に借りられるわけではありません。
カードローンを利用する際は、自身の収支バランスを冷静に見つめ直し、返済計画を立てた上で正規の消費者金融や銀行を選ぶことが何よりも重要です。安易な甘い言葉に惑わされず、健全なマネープランを維持していきましょう。