2026年現在、宗教法人をめぐる税金の仕組みや課税の範囲について、社会的な関心が高まり続けています。「宗教活動で得たお金はすべて非課税なのか」「一般的な企業と同じように法人税はかからないのか」といった疑問を持つ人は少なくありません。本記事では、公式百科事典や政府機関の公式見解などの信頼できるファクトに基づき、宗教法人の税金の仕組みや非課税の理由、お布施などの宗教活動と収益事業の課税ラインの違い、その実態について詳しく紐解きます。
宗教法人とは何か?税法上の位置づけと「非課税」の基本的な仕組み
宗教法人(しゅうきょうほうじん)は、宗教者と信者で構成され、法人格を取得した宗教団体のことを指します。文部科学大臣もしくは知事が所轄庁となる広義の公益法人の一つであり、持分が全くなく、剰余金の配当や残余財産の分配を行わない「非営利団体(収支相償)」として運営されています。
税法上の扱いは、法人税法において「公益法人等(別表第二)」に分類されています。公益法人等の範疇に置かれる根拠のひとつとして、第134回通常国会における文化庁長官答弁において「超自然的なものへの信仰があり、それを信じる者が『信者』になり、信者の心の拠り所になるということで、公益性が認められる」という考え方が示されています。こうした背景から、社会的な心の拠り所や伝統文化の継承などの公益性が重視され、宗教活動に関わる部分について税制上の特例や非課税措置が講じられているのが基本構造です。
なぜ非課税なのか?歴史的・社会的背景と公共性・文化財保護の役割
宗教法人の税制優遇や非課税の範囲について議論になる際、しばしば「なぜ課税されないのか」という理由が問われます。その背景には、単なる信仰上の保護だけでなく、日本社会における歴史的・文化的なインフラとしての役割が存在します。
公式な事実として、多くの境内地や宗教建築物は公共施設としての側面を持ち、さらには社会的慣習、儀式、祭礼行事、口承による伝承、庭園、伝統工芸技術などの分野において、ユネスコの無形文化遺産や世界遺産、日本国の文化財保護法に示される数々の文化財、経済産業大臣指定伝統的工芸品などを数多く承継してきました。宗教法人法第18条においても、法規に反しない範囲で宗教上の規約、規律、慣習及び伝統を十分に考慮することが求められています。このように、有形・無形の文化的遺産を守り、地域社会の精神的・文化的基盤を維持する公共的な機能を担ってきたことが、非課税措置が認められてきた構造的な理由となっています。
お布施や寄付金の実態と、宗教活動における課税・非課税の境界線
一般の生活者にとって最も身近な宗教活動に関わる金銭のやり取りといえば「お布施」や「戒名料」「祈祷料」などですが、これらは税法上どのように扱われているのでしょうか。基本原則として、信者が宗教的儀礼や感謝の意を表して寺社や教会に支払うお布施や寄付金は、対価性のある「事業の売上」ではなく、宗教活動に対する浄財・寄付として扱われます。
そのため、純粋な宗教活動の一環として受領するお布施や寄付金、祝儀などは、原則として法人税の課税対象外(非課税)となります。ただし、これが明確な「役務提供の対価(例:物品の販売価格があらかじめ固定されており、実質的な商業活動と同等とみなされる場合など)」と判断されるようなケースでは、厳密な線引きが求められることになります。実態として、宗教活動の範囲内とみなされる儀式と、経済活動に近い行為の境界線については、税務当局による個別的・実態的な判断がなされています。
宗教法人の収益事業とは?法人税が課される34業種の仕組みと実態
宗教法人はすべての収入が無税であるという誤解が広がりがちですが、実際には法律で定められた一定の事業についてはしっかりと課税されます。これが「収益事業」に対する課税の仕組みです。
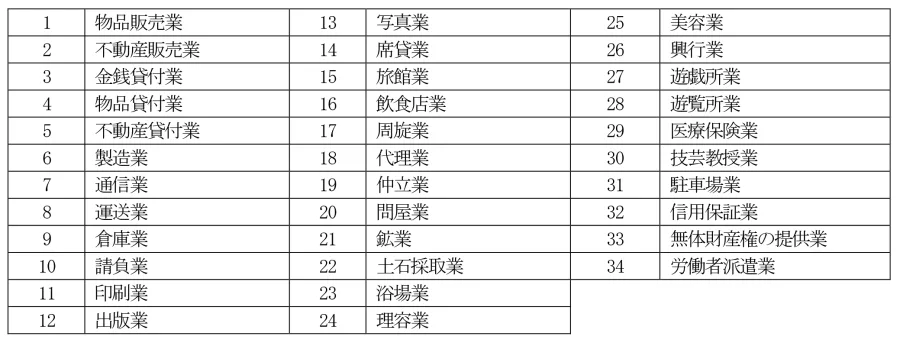
法人税法上、公益法人等が行う収益事業については、一般の営利企業と同様に法人税が課されることになっています。具体的には、物品販売業、不動産貸付業、駐車場業など、政令で定める34の事業種目が収益事業に該当します。たとえば、境内で不特定多数に向けて一般の土産物や飲食物を継続的に販売する事業や、所有する不動産を一般的な貸ビルや駐車場として広く一般に貸し付けて収益を上げる事業などは、たとえその収益が最終的に宗教活動や維持管理費に充てられるものであっても、収益事業として法人税の課税対象となります。
| 区分 | 主な活動・項目 | 税法上の扱い・課税関係 |
|---|---|---|
| 本来の宗教活動 | お布施、戒名料、祈祷料、境内での伝統的祭礼・法要 | 原則として非課税(宗教活動に伴う浄財のため) |
| 文化財・公益的維持 | 境内地の管理、文化財の保持、伝統行事の継承 | 公益性の観点から配慮・非課税(公共施設的側面) |
| 収益事業(法定34業種) | 物品の継続的販売、不動産賃貸業、駐車場経営など | 課税対象(一般企業と同様に法人税が課される) |
宗教法人をめぐる評判と議論:透明性と社会的な信頼性の実態
現代社会における宗教法人のあり方や税制の公平性に関しては、メディアや世論の間でさまざまな議論や評判が交わされています。「一部の特権的な優遇ではないか」という批判的な声がある一方で、「地域社会の文化財やコミュニティの維持に不可欠である」という擁護の意見も存在します。
こうした議論の背景には、非課税とされる宗教活動の範囲と、実質的な経済活動を行っている収益事業との境界線が外から見えにくいという「情報の透明性」の課題があります。所轄庁による監督や財務情報の開示に関する法的なルールは存在しますが、一般市民がその実態を正確に把握することは容易ではありません。近年では、適正な申告と透明性の向上が求められる声が高まっており、宗教法人側においても社会的信頼を維持するための説明責任がより一層重視される傾向にあります。
【宗教法人税金】に関するよくある質問(FAQ)
Q1:お布施やお坊さんへのお心づけには、消費税や所得税はかからないのですか?
A1:信者から宗教法人へ支払われるお布施や寄付金は、資産の譲渡や役務の提供に対する「対価」ではなく宗教的行為に伴うものであるため、原則として消費税の課税対象外(不課税)となります。また、宗教法人側が受け取る収益についても非課税枠が適用されますが、宗教者個人の所得としての給与等に関しては、所得税のルールが適用されます。
Q2:神社やお寺がやっているお守りの授与や御朱印代は課税されますか?
A2:お守りや御札の授与に伴う初穂料・御朱印代は、宗教的儀礼に付随する行為として扱われることが多く、通常の宗教活動の一環とみなされれば法人税の課税対象外となるのが一般的です。ただし、明らかに商業的な観光グッズの大量販売や、宗教性からかけ離れた一般小売業と同等の営業活動とみなされる場合は、収益事業として課税対象になる場合があります。
Q3:宗教法人が所有する土地や建物には固定資産税がかからないというのは本当ですか?
A3:宗教法人がもっぱら本来の宗教の用に供する境内建物および境内地(本殿、本堂、礼拝堂、社務所、境内庭園など)については、地方税法に基づき固定資産税や都市計画税が免除(非課税)とされています。ただし、収益事業に使用されている建物や、宗教活動とは無関係に貸し出されている不動産土地などは、非課税の対象外となり課税されます。
まとめ:今後の動向と適正な理解に向けた判断基準
宗教法人の税金をめぐる仕組みは、単なる優遇措置ではなく、歴史的な文化財の継承や地域社会の公益性、そして「非営利団体」としての厳格な法的定義に基づいています。お布施などの宗教活動に関わる部分が非課税とされる一方で、不動産賃貸や物品販売といった明確な収益事業には法人税が課されるという二面性があることが本質です。
制度に対する正確な事実と仕組みを理解することは、感情的な誤解を避け、現代社会における宗教法人と税制のあり方を客観的に見極めるための重要な判断基準となります。今後の法整備や社会的動向も含め、多角的な視点から実態を捉えていくことが求められています。