自動車事故に巻き込まれた際、相手方の保険会社から提示された示談金が妥当なのか、どのように交渉を進めれば良いのか悩んだ経験はないでしょうか。特に自分に過失がない「もらい事故」などの場合、自分の保険会社が示談交渉代行サービスを使えないため、泣き寝入りを強いられるケースも少なくありません。こうした万が一のトラブルで極めて強力な味方となるのが、自動車保険に付帯できる弁護士費用特約です。
本記事では、ソニー損保の弁護士費用特約に焦点を当て、気になる補償範囲や上限額、保険料への影響、事故時の具体的なメリットや利用上の注意点まで、実務的な視点からわかりやすく解説します。
ソニー損保の弁護士費用特約とは?基本構造と補償範囲の全貌
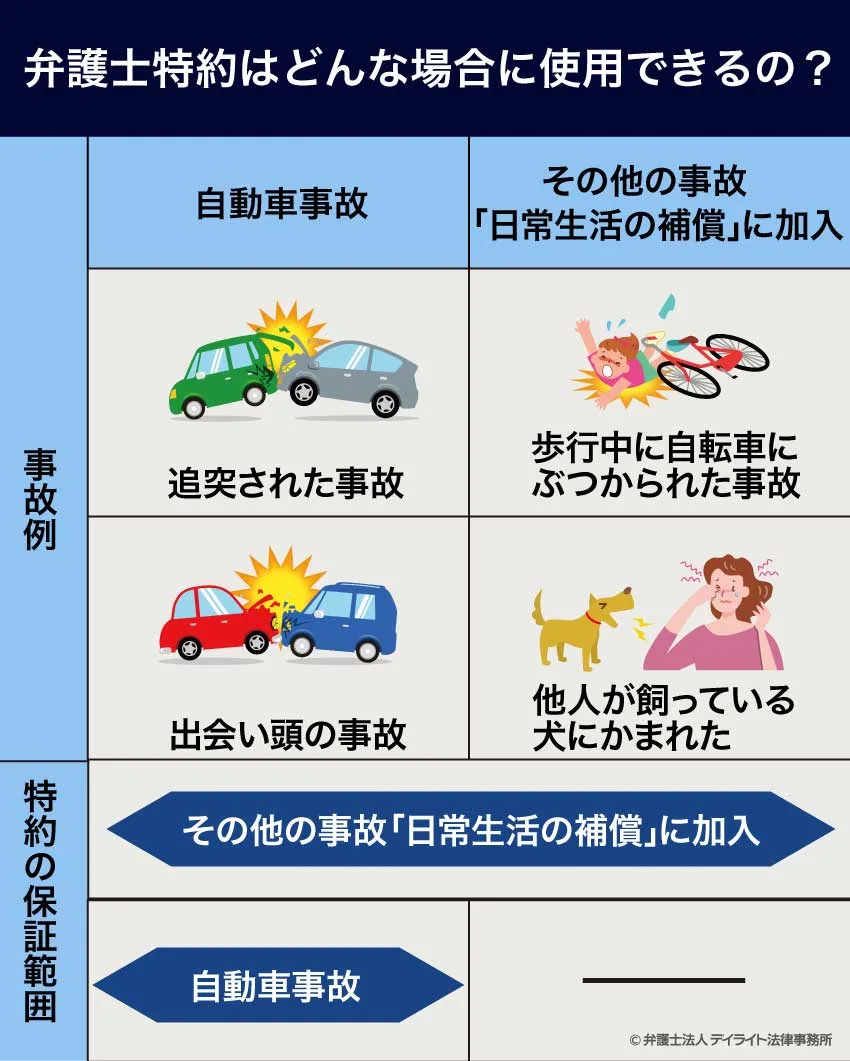
ソニー損保の弁護士費用特約(正式名称:弁護士費用等補償特約)は、交通事故の被害に遭った際、相手方への損害賠償請求や示談交渉を弁護士に委任するためにかかる費用を、保険会社が一定額まで補償してくれる仕組みです。交通事故の示談交渉では、法律の専門知識がない一般個人が相手方保険会社と対等に渡り合うのは容易ではありません。この特約があれば、経済的な不安を気にせずプロの弁護士へ直接交渉を委任できます。
補償範囲の対象となるのは、主に以下のような項目です。
- 法律相談費用:弁護士への法律相談にかかる費用(1事案につき10万円まで)
- 弁護士費用:示談交渉や訴訟における着手金・報酬金など(1名につき300万円まで)
- 実費:裁判の印紙代や郵便切手代、戸籍謄本の取得費用など
多くの交通事故における裁判や示談交渉では、弁護士費用が300万円の枠内に収まることがほとんどであり、実質的に自己負担ゼロで専門家のサポートを受けられるのが最大の魅力です。
補償限度額と保険金支払いの仕組み
ソニー損保における補償限度額は、公式の規定および約款において明確に定められています。一般的な事故であれば十分に余裕のある設計となっていますが、具体的な上限や仕組みを把握しておくことが大切です。
| 補償・費用の種類 | 支払限度額(ソニー損保の基準) | 主な内容・対象 |
|---|---|---|
| 弁護士等委任費用(着手金・報酬金等) | 1回の事故につき 1名ごとに 300万円まで | 弁護士への正式な依頼にかかる着手金や成功報酬など |
| 法律相談費用 | 保険期間を通じて 1名ごとに 10万円まで | 事故後に弁護士へ初めて法律相談を行う際の費用 |
| 等級・保険料への影響 | 影響なし(ノーカウント事故) | 特約を使用しても翌年の等級が下がることはありません |
万が一、死亡事故や重度後遺障害などが生じ、請求額が数千万円規模に及ぶことで弁護士費用が300万円を超過するケースも極めて稀に存在しますが、一般的な追突事故やむちうち被害などの日常的なケースであれば、上限額の範囲内で完全にカバーされます。
特約を使う最大のメリット:なぜ示談金が増額するのか
弁護士費用特約を利用する最大のメリットは、金銭的な負担を抑えられる点だけではありません。最も特筆すべきは、示談金の算定基準が変わり、最終的な受け取り額が大幅に跳ね上がる可能性が高い点にあります。
交通事故の慰謝料算出基準には、主に「自賠責基準」「任意保険会社基準」「裁判基準(弁護士基準)」の3つが存在します。自分自身で相手方保険会社と交渉する場合、保険会社側は自社の低い基準(任意保険会社基準)をベースに示談を提案してきます。これに対し、弁護士が代理人として介入すると、過去の裁判例に基づく最も高額な「裁判基準」を用いて請求を行うため、結果として提示額が何倍にも跳ね上がることが珍しくありません。
「弁護士に依頼すると費用倒れするかもしれない」という懸念を、この特約が完全に解消してくれるため、本来受け取るべき適正な補償を手手に入れやすくなります。
保険料や等級への影響は?「使ったら損」という誤解の真相
自動車保険の特約や車両保険を使うと、「翌年の保険料が上がるのではないか」「等級が下がって損をするのでは」と不安になる方は非常に多いです。しかし、ソニー損保の弁護士費用特約を含め、一般的な自動車保険の同特約は、単独で使用した場合に「ノーカウント事故」として扱われます。
対人賠償保険や対物賠償保険、車両保険などを使用すると通常は3等級ダウンし、翌年以降の保険料が跳ね上がりますが、弁護士費用特約のみの利用であれば等級はそのまま維持されます。保険料が上がるペナルティは一切ないため、「使わなければ損」と言えるほど安心して活用できる制度設計になっています。ただし、対物・対人保険などの本体補償と同時に適用・請求する場合は等級ダウンの対象となるケースがあるため、事故の状況に応じた確認が必要です。
利用時の注意点と知っておくべき落とし穴
メリットの多い弁護士費用特約ですが、利用にあたってはいくつかの重要な注意点が存在します。事前に把握しておかないと、いざという時に適用されない事態を招きかねません。
第一に、事故が発生した「後」に慌てて新規加入しても適用されないという点です。弁護士費用特約は、あくまで事故が起きる「前」からあらかじめ契約に付帯している必要があります。事故発生後の加入では過去の事故は対象外となるため、日頃の契約内容の確認が不可欠です。
第二に、補償の重複(ダブル保険)に注意する必要があります。自動車保険だけでなく、火災保険やクレジットカードの付帯サービスなどに弁護士費用特約が含まれている場合、複数の保険に加入していても受け取れる保険金が増えるわけではありません。家族の間で補償が重複している場合は、保険料の無駄払いにならないよう見直しを行うのが賢明です。なお、ソニー損保では自身の契約だけでなく、同居の親族や配偶者の保険に付帯している特約から補償を受けられるケースもあるため、家族全体の契約を把握しておきましょう。
【ソニー 損保弁護士特約】に関するよくある質問(FAQ)
Q1:ソニー損保の弁護士費用特約は、もらい事故(被害者が無過失の事故)でも使えますか?
A1:はい、使えます。もらい事故では自身の保険会社が示談交渉の代行を行えないため、弁護士費用特約を使って自分で弁護士に依頼するケースが非常に効果的です。
Q2:弁護士は保険会社が指定した人しか選べないのですか?
A2:いいえ、自分で交通事故に強い弁護士を自由に選んで依頼することが可能です。保険会社からの紹介を待つだけでなく、自ら専門性の高い法律事務所を探して特約を適用できるため、納得のいくサポートを受けられます。
Q3:日常の他のトラブル(例えば離婚や近隣トラブル)にも使えますか?
A3:ソニー損保の一般的な自動車保険における弁護士費用特約は、原則として「自動車の運行に起因する事故(交通事故)」が対象となります。離婚協議や日常生活の諸トラブルは対象外となることが多いため注意が必要です。
まとめ:万が一の事故に備えた賢い選択と判断基準
ソニー損保の弁護士費用特約は、最大300万円までの手厚い補償を誇りながら、利用しても翌年の等級や保険料に一切影響を与えない、非常にメリットの大きいオプションです。特に、自分に過失のない事故や、相手方の保険会社との示談交渉に納得がいかない場合には、適正な賠償額を引き出すための強力な武器となります。
現在加入している自動車保険の証券を確認し、もし弁護士費用特約が未加入であれば、次回の更新時に付帯を検討してみることを強くおすすめします。日頃の備えこそが、万が一の交通事故における最大の安心につながります。
Sources:
1. ソニー損保の弁護士費用特約で交通事故の示談金はいくら増える? —
2. 弁護士特約(弁護士費用等補償)|自動車保険はソニー損保 —
3. 交通事故の弁護士特約とは?メリットや使うべきケース・使い方を —